Ce contenu est fourni à titre informatif et ne constitue pas un conseil en gestion de patrimoine. Consultez un conseiller financier ou notaire pour toute décision patrimoniale.
Ce montant repose sur trois paramètres clés : la valeur estimée de votre bien actuel, la quotité bancaire appliquée par l’établissement prêteur (généralement entre 60 % et 80 %), et le crédit immobilier qu’il vous reste à rembourser. Mais dans les faits, le calcul ne s’arrête pas là. Il faut également anticiper les frais annexes — intérêts intercalaires, garanties, assurance — qui peuvent peser plusieurs milliers d’euros sur le coût total de l’opération.
Calculer votre prêt relais : l’essentiel en 3 étapes
- Estimez votre bien actuel avec précision (expertise professionnelle, décote bancaire de 10 à 15 %)
- Appliquez la quotité bancaire (60 à 80 % selon votre profil) : Montant = (Valeur × Quotité) – Reste dû
- Ajoutez les frais annexes réels (intérêts intercalaires, garantie, assurance) pour budgétiser le coût total
La formule en trois composantes pour déterminer votre capacité d’emprunt
Avant de solliciter un établissement bancaire, vous devez connaître le montant théorique que vous pouvez emprunter. La formule standard utilisée par la plupart des banques se décompose en trois variables distinctes, chacune ayant un impact direct sur le résultat final.
Contrairement à un crédit immobilier classique, le prêt relais ne finance pas directement l’achat du nouveau bien, mais comble l’écart de trésorerie pendant la période de vente. Son montant dépend de trois paramètres précis, dont la combinaison détermine votre capacité d’emprunt réelle.
Montant du prêt relais = (Valeur estimée du bien actuel × Quotité bancaire) – Crédit immobilier restant dû
Exemple concret : Pour un bien estimé à 300 000 € avec une quotité de 70 %, le calcul donne 210 000 €. Si vous devez encore rembourser 80 000 € sur votre crédit actuel, le montant empruntable est de 130 000 €.
La valeur de votre logement actuel constitue le socle du calcul. Vous pouvez obtenir une première estimation via un agent immobilier, un notaire ou des outils en ligne spécialisés, mais l’établissement de crédit applique fréquemment une décote de sécurité comprise entre 10 % et 15 % pour se prémunir contre une baisse du marché. La quotité désigne le pourcentage de la valeur que la banque accepte de financer, généralement entre 60 % et 80 % selon votre profil emprunteur. Comme le précise l’étude de l’ANIL sur la quotité des prêts immobiliers, les prêts ne doivent généralement pas dépasser 80 % du montant total de l’opération.
Attention : Les établissements bancaires appliquent généralement une décote de sécurité de 10 à 15 % sur l’estimation initiale de votre bien. Une surestimation peut réduire drastiquement le montant accordé et compromettre votre projet d’achat. Faites réaliser une expertise professionnelle (agent immobilier, notaire) avant toute simulation.
Le crédit immobilier restant dû sur votre bien actuel vient en déduction du montant calculé précédemment. Si vous devez encore rembourser 80 000 € à la banque, ce montant sera automatiquement soustrait du résultat (Valeur × Quotité). Votre apport personnel joue un rôle complémentaire : il ne s’intègre pas directement dans la formule du prêt relais, mais permet de combler l’écart entre le montant obtenu et le prix du nouveau bien, sécurisant ainsi le montage financier.
Passer par un simulateur : gagner en précision sans vous tromper
Le calcul manuel de votre capacité d’emprunt relais comporte un risque d’erreur non négligeable. Vous pouvez oublier un paramètre, sous-estimer un frais annexe ou mal interpréter la quotité appliquée par votre banque. Ces approximations peuvent fausser votre budget prévisionnel et vous placer en difficulté au moment de concrétiser l’achat.
Pour affiner votre estimation et éviter ces pièges de calcul, le recours à un simulateur de prêt relais en ligne permet d’intégrer automatiquement tous les paramètres (quotité bancaire, frais annexes, taux d’endettement cumulé) et de vous fournir une réponse immédiate sur la faisabilité de votre projet. Vous pouvez tester plusieurs scénarios en quelques clics : modifier la quotité, ajuster l’apport, comparer l’impact d’une estimation plus ou moins élevée de votre bien actuel.
L’avantage principal réside dans la prise en compte automatique des frais souvent oubliés dans un calcul manuel : intérêts intercalaires, frais de garantie, assurance emprunteur. Le simulateur calcule également votre taux d’endettement global en additionnant les mensualités du prêt relais et celles du nouveau crédit immobilier, vous alertant immédiatement si vous dépassez le plafond recommandé de 35 % fixé par le Haut Conseil de Stabilité Financière (HCSF).
Concrètement, vous gagnez un temps précieux et sécurisez votre démarche. Plutôt que de multiplier les rendez-vous bancaires avec un dossier approximatif, vous arrivez avec une simulation fiable qui renforce votre crédibilité auprès du conseiller.
Les frais annexes à intégrer dans votre calcul global
Le montant nominal du prêt relais — celui que vous calculez avec la formule (Valeur × Quotité) – Reste dû — ne représente qu’une partie de l’engagement financier réel. Vous devez budgétiser plusieurs postes de frais annexes qui viennent alourdir le coût total de l’opération, souvent sous-estimés lors du calcul initial.
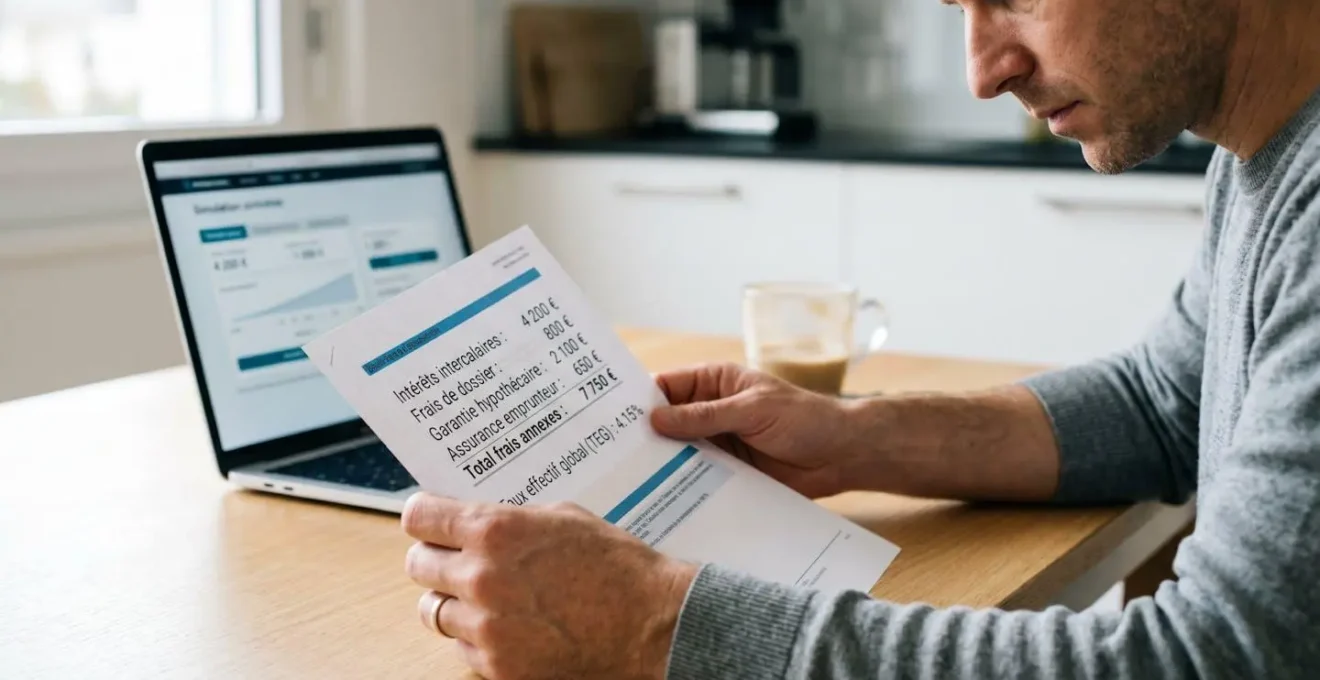
Les frais annexes d’un prêt relais se répartissent en 5 postes principaux, souvent sous-estimés lors du calcul initial. Le tableau suivant récapitule leur impact concret sur un emprunt de 150 000 € sur 18 mois, selon les barèmes moyens du marché français T2 2026.
Voici un récapitulatif des frais annexes constatés sur le marché français au T2 2026, selon les barèmes moyens pratiqués par les principaux établissements bancaires (Caisse d’Epargne, Crédit Agricole, BNP Paribas), pour un emprunt de 150 000 € sur 18 mois.
| Nature du frais | Fourchette 2026 | Impact sur 150 000 € | Caractère |
|---|---|---|---|
| Intérêts intercalaires | 3,5 – 4,5 % annuel | 3 900 – 5 100 € | Obligatoire |
| Frais de dossier | 500 – 1 500 € | 800 – 1 200 € | Obligatoire |
| Garantie hypothécaire | 1 – 2 % du montant | 1 500 – 3 000 € | Obligatoire |
| Assurance emprunteur | 0,30 – 0,50 % du capital | 450 – 750 € | Obligatoire |
| Indemnités de remboursement anticipé | 0 – 3 % du capital restant | 0 – 4 500 € | Conditionnel |
Source : barèmes publics des établissements bancaires français, relevés T2 2026. Les montants varient selon le profil emprunteur et la politique commerciale de chaque établissement.
Sur un prêt relais de 150 000 € sur 18 mois, le total des frais annexes peut donc représenter entre 8 000 € et 12 000 € supplémentaires. Ce que précise la réglementation publiée par la Banque de France : le taux annuel effectif global (TAEG) doit obligatoirement inclure les frais de dossier, les coûts d’assurance et de garanties. Vérifiez que votre simulation intègre bien l’ensemble de ces postes pour éviter tout écart entre le coût prévu et le coût réel.
Plafonds et restrictions : ce que la banque vous accordera réellement
Vous avez calculé votre montant théorique. Vous avez anticipé les frais annexes. Reste une étape cruciale : obtenir l’accord de la banque. Dans la réalité, l’établissement prêteur ne se contente pas de valider votre calcul. Il vérifie que vous respectez trois contraintes strictes qui conditionnent l’octroi du prêt relais.
Premier critère : le taux d’endettement maximal. Le HCSF (Haut Conseil de Stabilité Financière) recommande un plafond de 35 % des revenus nets, assurance emprunteur comprise. La banque additionne toutes vos mensualités — prêt relais, nouveau crédit immobilier, crédit à la consommation éventuel — et vérifie que le total ne dépasse pas ce seuil.
Deuxième contrainte : la durée limitée. Les données consolidées par l’Observatoire Crédit Logement CSA montrent que la durée moyenne des prêts immobiliers atteint 250 mois en mai 2026, un niveau record depuis 2000. Cette extension des durées de remboursement impacte directement le calcul du taux d’endettement cumulé lorsque le prêt relais vient s’ajouter au crédit principal. Un prêt relais se souscrit généralement pour une durée comprise entre 12 et 24 mois. Si votre bien se situe dans un secteur où les délais de vente sont longs, la banque peut refuser le financement ou exiger une quotité réduite pour limiter son exposition au risque de non-vente.
Troisième élément : les critères de solvabilité. Votre profil emprunteur doit rassurer l’établissement prêteur sur votre capacité à honorer le double paiement pendant la période transitoire.
- Taux d’endettement global (prêt relais + crédit principal) ≤ 35 % des revenus nets (recommandation HCSF)
- Revenus stables et réguliers : CDI, profession libérale établie, retraite
- Ancienneté professionnelle minimale : généralement supérieure à 1 an (variable selon profil)
- Reste à vivre après mensualités : minimum 1 200 € par adulte du foyer
- Gestion de compte irréprochable : pas de découvert récurrent, pas d’incident de paiement
- Estimation réaliste du bien à vendre validée par expertise professionnelle
Au-delà de l’estimation financière, la banque peut exiger une expertise technique du bien que vous souhaitez acquérir pour valider la solvabilité de l’opération et la qualité de la garantie hypothécaire.
Vos questions concrètes sur le montage financier
Quelle est la durée maximale d’un prêt relais ?
La durée standard se situe entre 12 et 24 mois, selon les établissements et vos perspectives de vente. Certaines banques proposent des extensions jusqu’à 36 mois dans des cas exceptionnels, moyennant des frais supplémentaires.
Que se passe-t-il si mon bien ne se vend pas dans les délais prévus ?
Si la vente n’aboutit pas avant l’échéance, vous devrez rembourser le capital par d’autres moyens (épargne, vente à prix réduit, renégociation). Certains établissements acceptent une prolongation moyennant des frais supplémentaires.
Quelle est la différence entre prêt relais sec et prêt relais adossé ?
Le prêt relais sec finance uniquement l’écart entre votre bien actuel et le nouveau bien, sans nouveau crédit immobilier. Le prêt relais adossé est couplé à un crédit immobilier classique, formule la plus courante permettant de financer un bien plus cher.
Peut-on cumuler un prêt relais avec un autre crédit en cours ?
Oui, mais cela impacte votre taux d’endettement global. La banque additionnera toutes vos mensualités pour vérifier que vous ne dépassez pas le plafond de 35 % recommandé par le HCSF.
Quels documents fournir pour une demande de prêt relais ?
Les pièces standard incluent : pièce d’identité, 3 derniers bulletins de salaire, 2 derniers avis d’imposition, justificatifs de charges, relevés bancaires des 3 derniers mois, estimation du bien à vendre, compromis de vente du nouveau bien si déjà signé.
La formule (Valeur du bien × Quotité bancaire) – Crédit restant dû vous donne un premier ordre de grandeur, mais le montant final dépendra de l’expertise bancaire, de votre profil emprunteur et des frais annexes intégrés dans le plan de financement. Sécurisez votre calcul avec un simulateur dédié, consultez un conseiller pour optimiser votre dossier, et vérifiez systématiquement que votre taux d’endettement global reste sous le plafond de 35 %.
Lors du déblocage des fonds de votre prêt relais, soyez vigilant sur la sécurisation des virements bancaires. Consultez le guide sur la protection contre l’arnaque au virement pour éviter toute fraude lors des transactions immobilières. La réussite de votre projet d’achat repose également sur l’accompagnement d’un professionnel immobilier expérimenté capable de sécuriser la transaction et de négocier les conditions d’acquisition.
- Les formules de calcul présentées sont indicatives et varient selon les établissements bancaires
- L’estimation de votre bien à vendre doit être validée par un professionnel (agent immobilier, notaire)
- Les taux d’intérêt et conditions d’octroi évoluent selon le contexte économique et votre profil emprunteur
- Ce guide ne remplace pas une simulation personnalisée ni un entretien avec un conseiller bancaire
Risques à prendre en compte
- Risque de surestimation du bien actuel entraînant un refus de crédit
- Risque de non-vente dans les délais impartis (12 à 24 mois) générant un remboursement anticipé forcé
- Risque de dépassement du taux d’endettement maximal (35 %) si cumul prêt relais + prêt principal
Organisme à consulter : conseiller en gestion de patrimoine certifié (CIF/CGPI), conseiller bancaire spécialisé en financement immobilier, ou notaire.